风险保障的计算涉及货币时间价值,但是与客户沟通时,重点在于“如果明天发生风险,你的家庭做好准备了吗?”,所以谈得是现在的数值,也就是“现值(以目前货币计算的数值)”。
通常最容易理解的表述方式是:“我们小时候吃一碗面多少钱?现在吃碗面多少钱?”,马上可以让客户感受得到!
2.投资成败关键在于投资报酬率。高报酬带来高风险,可是长期投资可以降低投资风险
不论用最简单的永续年金或EXCEL表格展示,根据上述的计算,大多数客户都同意:通货膨胀率与投资报酬率是最影响规划结果的参数。
以通货膨胀率来看,从上述永续年金的例子中12万元观察,20年期间,以每年4%计算,成长了2.19倍,若以5%计算,从2.10倍到了2.65倍,实际的金额则是从262,935元变为318,396元。
此外,高报酬带来高风险已经是我们耳熟能详的概念。
此处所谓的风险(Volatility)与风险(Risks)管理的风险不同,应该理解为波动度,也就是投资后,资产在其市场内金额的波动程度。从40岁出发,随着年龄渐增,投资组合内的股票占比应该渐渐适度下降。
但是,不可否认的,相较于其他资产类别,例如各种债券或货币,股票的收益还是比较高的,如果希望能掌握高报酬的收益,就必须能够忍受较高的资产波动程度。
按照统计学的概念,长期投资可以降低风险,因为计算多年期的波动程度,就是将年标准差作为分子,年期开平方根,作为分母,可以很直观地发现风险波动程度的下降。
除非有上一代的庇荫或意外之财,基本上,人的一生就靠两个财务来源,也就是“人赚钱”与“钱赚钱”。
至于两者对家庭收入的比例,原则上初期靠人赚钱,然后透过储蓄与投资,开始积累,到了中年或近50岁,达到各半,到了近55岁或接近60岁退休,家庭收入主要来源靠钱赚钱。
所以建议客户投资储蓄要趁早,就是希望能够有意识地让我们的人赚钱与钱赚钱之间的平滑过渡能够尽量和缓。
再次强调除了纯粹风险(Pure Risk)*,投资储蓄非常重要。毕竟时间是理财最好的朋友,时间越长,理财过程越轻松。
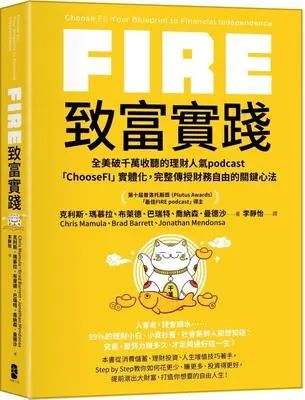
有关逐步理财,备妥第一桶金的作法。笔者推荐由克利斯.玛慕拉, 布莱德.巴瑞特, 乔纳森.曼德沙三人合著的FIRE 致富实践*书中介绍迈向财富自由的各个阶段。
先归零,做到没有负债。至于零净值的定义为零债务、除了不动产以外零债务,还是净资产(资产减去负债)为零,皆可视为最基本的目标。
接着,先从每个月收入省下10%,再逐步增加到50%,累积一笔紧急预备金。再接着将这笔预备金增至6位数美元的投资金额。再接着,实现一半的财务自由,简单地估算,也就是达到年支出的12.5倍。
接着,再以25倍为目标。达到后,再以4%的年报酬率估算,每年的收益可以满足自己的生活需要。这个过程简单明了!根据书中描述,最新的美国人口数据显示,当财富净值达到6位数美元时,表示已经挤进前 50% 的美国家庭。
书中作者乔纳森表示:“我花了将近10年的时间省钱,只为了偿还一笔与现在生活无关的债务,我一点也不觉得这样的时间成本是合理的。当我28 岁毕业时,我负债了168,000美元。我得有强大的意志、保持专注,并且拼命工作,才能先归零。但是我也不后悔其中所付出的努力。当我偿还债务后,终於重拾规划金钱的自由,而不用再为了过去的决定持续消耗。”。
这一段自述,非常有激励作用!也感受到人的成就不在于天生的聪明或高智商,认清目标加上持续坚持的意志力(grit)才是正解!
*纯粹风险(Pure Risk)是相对于投资(投机)风险的概念。纯粹风险表示只有损失,而不会因为风险而带来收益的事件,例如死亡、残废、疾病等。*FIRE致富实践:台湾地区大牌出版社(2024年5月24日出版),作者 Chris Mamula, Brad Barrett, Jonathan Mendonsa (克利斯.玛慕拉;布莱德.巴瑞特;乔纳森.曼德沙) 三人合著,李静怡翻译。谈保险也就是谈人生,谈生活感触,继而鼓励客户采取行动。本文前言的两个建议也是笔者经常与客户沟通退休时的谈资。
介绍养老费用时,保险代理人的主要功能不在于计算金额,而在于激励客户直面人生,相信专业,迈出准备退休养老的第一步 – 开始使用工具。
工具中最稳当的就是年金保险。
若资金宽裕,希望运用资产配置的理念,也可以另外开立数个包括定存、基金、股票等“只进不出”的投资账户。
根据经验,在整个与客户沟通过程中,保险代理人谈具体关键数字的时间非常重要,但并不长,主要在于沟通观念,强化客户的认知,鼓励客户采取行动!
笔者常提到日本“楢山节考”*的事例,当一个社会面临资源不足的时候,必须在孩子与老人之间选择时,牺牲老人,保住下一代,是不得不而又令人纠结的无奈!
反之,我们脱贫后,虽然财富条件的差异仍存在,大部分人进入小康,谈不上富足;但是,对于过度消费,例如好几百,近千元一张门票的演唱会或高奢产品消费(Conspicuous Consumption)的诱惑,仍要心存警惕!
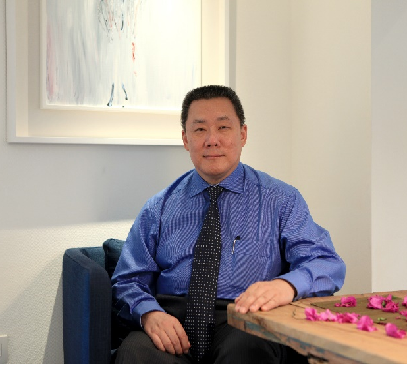
其次,也会介绍正向的典范。现年80岁,名叫林经甫。他是早期留学日本的医学博士,1974年在台湾地区创立台北协和妇女医院,担任院长。他也创办台湾地区第一本专业妇幼类杂志《婴儿与母亲》。
他将人生分为三个阶段,求学时期是第一阶段,就业与开创事业是第二阶段,退休之后就是第三阶段。除非有良师益友,很多人都需要自己摸索老年生活。
根据统计,预计2025年台湾地区45岁以上人口占全部人口的过半。有鉴于此,他提出以脑力、体力、社会力为架构的「三力运动」,期待熟龄朋友把三力带进生活中,破除对老化的恐惧与迷思,以及社会对于年长者的标签。
为了避免发生类似日本下流老人*的社会现象,他自诩“时尚老人”。此外,林经甫自行摸索影片剪辑、记录日常生活,开启YouTuber,介绍经历糖尿病、心脏病和椎间盘压迫的病苦,告诉观众就算有病痛,仍可拥有感受快乐和幸福的能力,挺直胸膛、自信优雅地走到人生最后一刻。
大陆内地也不遑多让,1936年出生的东北大爷王德顺,多年参与演艺事业,49岁北漂,79岁走T台,85岁拿下飞行驾照,精彩的生活,可圈可点。
另外,号称“世上最好的保养就是忘却年龄”的时尚奶奶白瑞芝,女子排球队出身,八十几岁还在T台走秀,生活中勇于接受各种学习与挑战。始终对世界抱有好奇心,不断刷新自己的人生。
见贤思齐,与客户的会谈中提到正向的典范,有提升正面积极气氛的作用,客户心中很容易产生“有为者亦若是”的共鸣。
*楢山节考是一部日本导演今村昌平拍摄的影片,1983年于日本上映,是荣获戛纳电影节金棕榈奖的经典影片。
*日本作家藤田孝典所著《下流老人》书中引用‘下流’,指收入水平和社会阶层从工作时候的中等水平向下层滑落,以至于滑落到贫困阶层的事实。下流老人,也可以解释为‘失去所有安全网络的状态’。下流是“下跌”或“滑落”,是形容词转为动词使用,与中文的贬义词不同。
多年前接触到财务规划,英文是Personal Financial Planning,但是在翻译时,感到困扰,因为台湾地区都是以整个家庭为规划单位,除非离异或特殊情况,不可能夫妻之间一人持有一套个人财务规划。所以,将“个人财务规划”翻译为“个人/家庭财务规划”。
中西环境不同,大部分西方社会受宗教信仰的影响,人的意志与去向都皈依到“神”,再加上自由主义推波助澜,每个人对自己的人生负责。
而我们中国人社会仍保有许多农业社会的思维,倾向以家庭为核心,即便开枝散叶,还要彼此照应。但是观察现今社会,也已经越来越接受自己对自己的人生负责的想法。
笔者执业期间经常将自己比喻成战国时代的“说客”,手无寸铁,凭着脑袋与三寸不烂之舌说服客户,迈向财务健康、独立与自主。
个人深知财务(安全)规划必须在比较稳定的金融秩序与社会环境才能实现,难免也觉得像春秋末期自喻“丧家之犬”的孔子,面临富国强兵的时代洪流,推行仁政的无可奈何。
如今国际地缘政治纷乱,人心不定,再加上网络媒体充斥短视频,各种片段式思考成为主流,不禁产生时空错乱的感慨。
再看我国立法进程,金融控股公司监督管理试行办法自2020年11月1日起施行;金融控股公司关联交易管理办法自2023年3月1日起施行。到了2024年5月31日,国家金融监管总局发布的规章立法工作计划,包括第9项准备制定《金融控股公司监督管理办法》。
相信混业经营的趋势导致财务规划正式搬上金融服务的台面,指日可待。回忆当初的个人体会,如果说保险代理人是陆军总司令,金融理财师就成了三军总司令!